(Tiinteen) – Không ít người trẻ rơi vào tình trạng hết tiền trước khi hết tháng dù không có khoản mua sắm lớn nào. Những ly cà phê, bữa ăn đặt qua ứng dụng hay món đồ mua theo cảm hứng có thể khiến ngân sách cá nhân nhanh chóng cạn kiệt. Học cách quản lý tiền từ những khoản chi nhỏ là bước đầu để xây dựng thói quen tài chính chủ động.
Những khoản chi nhỏ và bài toán cuối tháng
Mỗi sáng, Minh Phương (21 tuổi) thường mua một ly cà phê trước khi đến trường. Buổi trưa, cô đặt đồ ăn qua ứng dụng vì ngại di chuyển; tối đến, những món đồ giảm giá trên sàn thương mại điện tử lại dễ khiến cô mở ví.
Từng khoản chi chỉ vài chục nghìn đồng nên Minh Phương ít khi để ý. Tuy nhiên, đến cuối tháng, cô thường phải cân nhắc từng khoản sinh hoạt hoặc xin thêm tiền từ gia đình.
“Tôi nghĩ mỗi lần mua không đáng bao nhiêu, nhưng cộng lại mới thấy mình tiêu nhiều hơn dự tính”, Minh Anh chia sẻ.
Tình trạng này không nhất thiết xuất phát từ việc thu nhập thấp hay chi tiêu cho những món đồ đắt tiền. Đôi khi, vấn đề nằm ở việc không theo dõi dòng tiền và chưa xác định rõ khoản nào thực sự cần thiết.
Khi các giao dịch nhỏ diễn ra thường xuyên, người chi tiêu có thể khó nhận ra tổng số tiền đã sử dụng. Nếu không có kế hoạch từ đầu tháng, những khoản chi tưởng chừng vô hại dễ làm ảnh hưởng đến tiền ăn uống, đi lại và các nhu cầu thiết yếu khác.
Quản lý chi tiêu từ những hành động nhỏ
Một trong những cách đơn giản nhất để quản lý tài chính cá nhân là ghi chép thu, chi hằng ngày. Người trẻ có thể sử dụng sổ tay, bảng tính hoặc ứng dụng quản lý chi tiêu trên điện thoại.
Điều quan trọng không phải là chọn công cụ phức tạp mà là duy trì thói quen ghi lại số tiền đã chi, mục đích sử dụng và phân loại theo từng nhóm như ăn uống, đi lại, học tập, giải trí hay mua sắm.
Chẳng hạn, nếu mỗi ngày một người chi 35.000 đồng cho cà phê và đồ ăn vặt, tổng số tiền sau 30 ngày sẽ là 1.050.000 đồng. Đây chưa hẳn là khoản chi cần cắt bỏ hoàn toàn, nhưng khi nhìn thấy con số cụ thể, mỗi người có thể chủ động cân nhắc mức chi phù hợp với ngân sách của mình.
Việc ghi chép cũng giúp nhận diện những khoản chi lặp lại nhưng ít mang lại giá trị, từ đó điều chỉnh thay vì cắt giảm một cách cực đoan.
Quản lý chi tiêu hàng ngày là việc làm cần thiết để bạn kiểm soát chi tiêu phù hợp và nâng cao chất lượng cuộc sống.
Sau khi nắm được thói quen chi tiêu, bước tiếp theo là lập ngân sách theo số tiền thực tế nhận được mỗi tháng. Người trẻ nên ưu tiên các khoản thiết yếu như ăn uống, đi lại, tiền nhà và học tập trước khi phân bổ cho giải trí, mua sắm hoặc sở thích cá nhân.
Một cách dễ thực hiện là chia tiền thành các nhóm ngay khi nhận thu nhập hoặc tiền sinh hoạt. Chẳng hạn, với ngân sách 3 triệu đồng mỗi tháng, có thể dự kiến 1,8 triệu đồng cho nhu cầu thiết yếu, 600.000 đồng cho học tập và giải trí, 300.000 đồng cho tiết kiệm và 300.000 đồng làm khoản dự phòng.
Đây chỉ là phương án minh họa, không phải tỷ lệ cố định cho tất cả mọi người. Tùy vào tiền thuê nhà, chi phí đi lại, mức hỗ trợ từ gia đình và thu nhập thực tế, mỗi người cần điều chỉnh để bảo đảm các nhu cầu thiết yếu được đáp ứng.
Đặc biệt, khoản tiết kiệm nên được dành riêng ngay khi nhận tiền, dù số tiền ban đầu chưa lớn. Việc duy trì đều đặn sẽ giúp hình thành thói quen tích lũy và tạo nguồn dự phòng cho những tình huống bất ngờ.
Chi tiêu có kế hoạch, không phải sống quá khắt khe
Quản lý tài chính không đồng nghĩa với việc từ bỏ mọi sở thích hoặc luôn chọn phương án rẻ nhất. Mục tiêu là hiểu rõ khả năng tài chính của bản thân và đưa ra lựa chọn có cân nhắc.
Trước khi mua một món đồ không nằm trong kế hoạch, người trẻ có thể tự hỏi: Mình có thực sự cần món đồ này không? Khoản chi có ảnh hưởng đến ngân sách thiết yếu không? Nếu chờ thêm một hoặc hai ngày, mình còn muốn mua nó không?
Với những khoản chi thường xuyên, việc đặt giới hạn theo tuần cũng có thể giúp kiểm soát ngân sách dễ dàng hơn so với chờ đến cuối tháng mới kiểm tra số dư.
Bên cạnh đó, nên dành thời gian rà soát các khoản chi vào cuối mỗi tuần. Nếu chi phí ăn uống vượt dự kiến, người chi tiêu có thể điều chỉnh kế hoạch tuần tiếp theo thay vì tiếp tục sử dụng tiền dành cho các mục đích khác.
Quản lý tiền bạc là kỹ năng cần được rèn luyện qua những quyết định hằng ngày. Bắt đầu bằng việc ghi lại một khoản chi, cân nhắc trước một lần mua sắm hay dành riêng một phần tiền để tiết kiệm đều có thể tạo nên thay đổi. Khi hiểu tiền của mình đang đi đâu, người trẻ sẽ có thêm cơ sở để chủ động lựa chọn cách sống phù hợp với điều kiện và mục tiêu cá nhân.
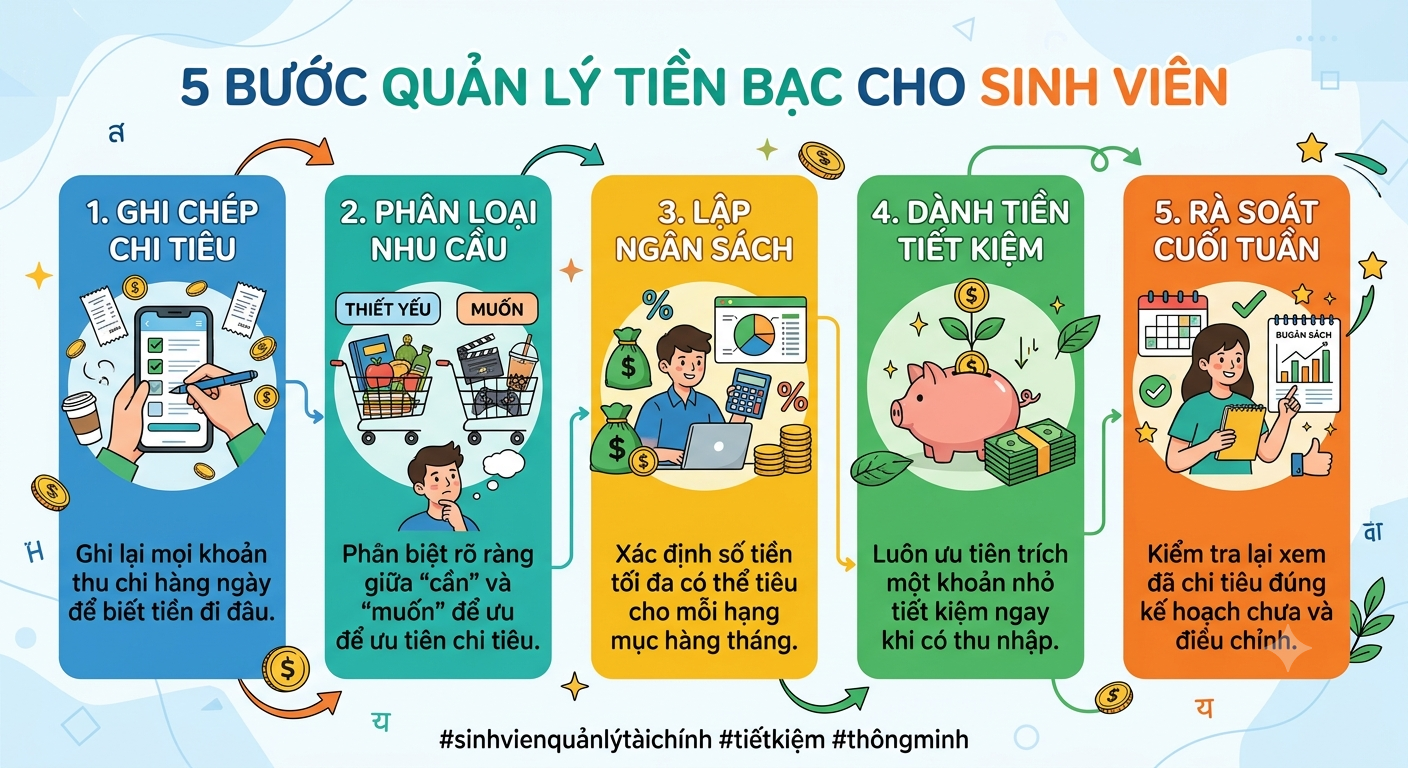
5 bước quản lý tiền bạc cho sinh viên. (Hình ảnh được tạo bởi AI)