(Tiinteen) – Vừa nhận lương chưa được bao lâu đã phải dè sẻn từng khoản, nhiều sinh viên và người trẻ đi làm đang đối mặt với tình trạng cạn tiền trước cuối tháng. Từ những lần mua sắm theo cảm xúc đến các khoản chi nhỏ tích lũy mỗi ngày, việc thiếu kế hoạch tài chính có thể khiến thu nhập khó đáp ứng nhu cầu sinh hoạt.
Tiền hết trước khi tháng kết thúc
Ngày 25 hằng tháng, Quỳnh Trang (21 tuổi, sinh viên tại Hà Nội) bắt đầu tính toán số tiền còn lại để trang trải những ngày cuối tháng. Với khoản trợ cấp 3 triệu đồng từ gia đình, Trang dự kiến chi cho ăn uống, đi lại, học tập và một phần giải trí. Tuy nhiên, kế hoạch thường bị xáo trộn bởi những lần đặt đồ ăn trực tuyến, mua quần áo giảm giá hoặc đi cà phê cùng bạn bè.
“Có những khoản chỉ vài chục nghìn đồng nên mình không để ý. Đến khi kiểm tra tài khoản, mình mới nhận ra đã tiêu nhiều hơn dự tính. Cuối tháng, mình thường phải hạn chế đi chơi hoặc xin thêm tiền gia đình”, Trang chia sẻ.
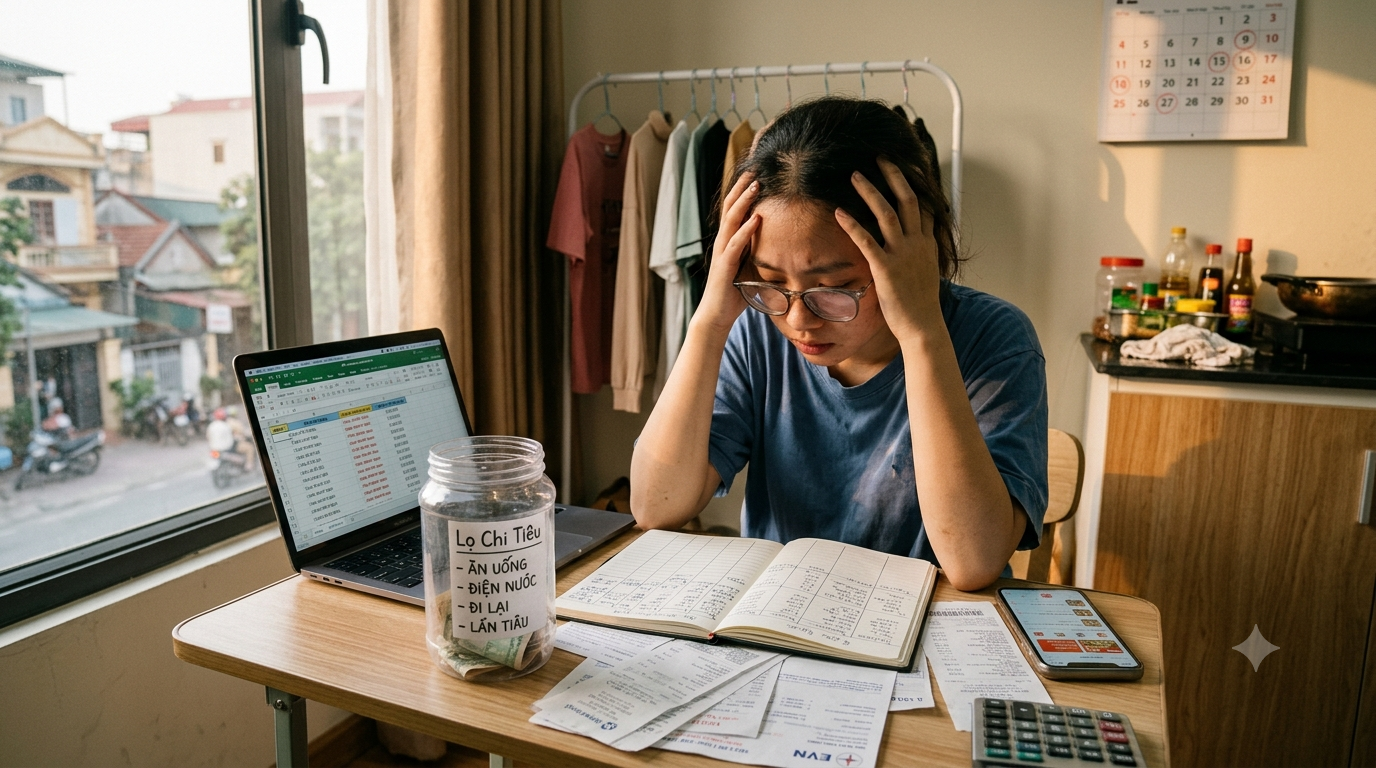
Hình ảnh minh họa được tạo bởi AI.
Không chỉ sinh viên, tình trạng này còn xuất hiện ở những người trẻ đã có thu nhập ổn định. Với mức lương khoảng 9 triệu đồng mỗi tháng, Hoàng Nam (24 tuổi, nhân viên văn phòng tại Hà Nội) phải tự chi trả tiền thuê phòng, ăn uống, đi lại và các khoản sinh hoạt cá nhân. Sau khi thanh toán những chi phí cố định, số tiền còn lại không nhiều, nhưng Nam vẫn khó kiểm soát các khoản chi phát sinh.
Nam cho biết, những buổi ăn uống cùng đồng nghiệp, chi phí đi lại và các đơn hàng mua sắm trực tuyến thường khiến ngân sách vượt dự kiến. Có tháng, khi xuất hiện khoản chi bất ngờ, anh phải sử dụng số tiền dự định tiết kiệm để bù đắp.
“Tôi từng nghĩ chỉ cần có lương đều đặn là sẽ quản lý được tiền. Nhưng nếu không ghi lại các khoản chi, tôi rất khó biết tiền đã đi đâu và vì sao cuối tháng lại thiếu”, Nam nói.
Hai trường hợp cho thấy áp lực tài chính của người trẻ không hoàn toàn giống nhau. Sinh viên thường phụ thuộc vào trợ cấp gia đình hoặc thu nhập làm thêm, trong khi người mới đi làm phải cân đối tiền lương với nhiều chi phí tự lập. Dù vậy, cả hai đều có thể gặp khó khăn nếu không xác định rõ giới hạn chi tiêu.
Những khoản tiền nhỏ dễ bị bỏ quên
Một trong những nguyên nhân khiến ngân sách nhanh chóng cạn kiệt là thói quen đánh giá thấp các khoản chi nhỏ. Một ly cà phê, một lần đặt đồ ăn hay một món đồ mua vì đang giảm giá có thể không tạo ra áp lực đáng kể khi đứng riêng lẻ. Nhưng khi lặp lại thường xuyên, chúng có thể chiếm một phần đáng kể trong ngân sách tháng.
Bên cạnh đó, hình thức thanh toán không tiền mặt giúp giao dịch diễn ra nhanh chóng, khiến người dùng đôi khi ít chú ý đến số tiền vừa chi. Các chương trình khuyến mại, miễn phí vận chuyển và nội dung quảng cáo trên mạng xã hội cũng dễ thúc đẩy quyết định mua sắm ngoài kế hoạch.
Với nhiều người trẻ, chi tiêu còn gắn với nhu cầu giải tỏa căng thẳng sau giờ học hoặc làm việc. Mua một món đồ yêu thích, ăn một bữa ngon hay tham gia các hoạt động cùng bạn bè có thể mang lại cảm giác thoải mái tức thời. Tuy nhiên, nếu những khoản chi này không nằm trong ngân sách, người tiêu dùng có thể phải cắt giảm các nhu cầu khác vào cuối tháng.
Vấn đề vì thế không đơn thuần nằm ở mức thu nhập. Khi chưa có thói quen theo dõi dòng tiền, mỗi người khó xác định khoản nào cần ưu tiên, khoản nào có thể điều chỉnh và mức chi tiêu nào phù hợp với khả năng tài chính của bản thân.
Thay đổi từ cách quản lý tiền mỗi ngày
Khác với Trang và Nam, Thu Hà (25 tuổi, nhân viên truyền thông) cho biết cô từng thường xuyên rơi vào tình trạng gần hết tiền trước ngày nhận lương. Sau một thời gian nhận thấy mình không có khoản dự phòng dù đã đi làm, Hà bắt đầu ghi chép chi tiêu và phân chia thu nhập thành các nhóm cụ thể.
Ngay khi nhận lương, Hà dành tiền thanh toán các chi phí cố định, sau đó xác định ngân sách cho ăn uống, đi lại và giải trí. Cô cũng đặt giới hạn cho mua sắm trực tuyến, đồng thời chuyển một khoản phù hợp sang tài khoản tiết kiệm trước khi chi tiêu cho những nhu cầu không thiết yếu.
“Trước đây, tôi thường tiêu theo số dư tài khoản. Thấy còn tiền thì nghĩ mình vẫn có thể mua thêm. Sau này, tôi chia tiền theo từng mục nên biết khoản nào được phép sử dụng và khoản nào không nên động đến”, Hà chia sẻ.
Theo Hà, việc lập ngân sách không có nghĩa là phải từ bỏ hoàn toàn những sở thích cá nhân. Thay vào đó, cô dành riêng một khoản cho các hoạt động giải trí để vừa có thể tận hưởng cuộc sống, vừa hạn chế chi tiêu vượt khả năng.
Từ kinh nghiệm của mình, Hà cho rằng ghi chép thu chi là bước khởi đầu tương đối đơn giản. Người trẻ có thể sử dụng ứng dụng quản lý tài chính, bảng tính hoặc ghi chú trên điện thoại. Điều quan trọng là duy trì thói quen cập nhật các khoản đã chi và thường xuyên đối chiếu với kế hoạch ban đầu.
Bên cạnh đó, mỗi người có thể chia ngân sách còn lại theo tuần để kiểm soát tốc độ sử dụng tiền. Với những món đồ chưa thực sự cần thiết, việc chờ thêm 24 giờ trước khi quyết định mua cũng giúp hạn chế các lựa chọn bốc đồng.
Không cần tiết kiệm thật nhiều, quan trọng là chi tiêu có kế hoạch
Quản lý tài chính cá nhân không đồng nghĩa với việc cắt bỏ mọi khoản chi cho nhu cầu tinh thần. Với người trẻ có thu nhập còn hạn chế, mục tiêu trước mắt nên là bảo đảm các chi phí thiết yếu, hạn chế tình trạng chi tiêu vượt khả năng và từng bước hình thành khoản dự phòng phù hợp.
Quy tắc phân bổ 50/30/20, dành 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm hoặc mục tiêu tài chính, có thể được tham khảo. Tuy nhiên, đây không phải công thức áp dụng cứng nhắc cho tất cả mọi người. Người có thu nhập thấp hoặc phải tự trả tiền thuê nhà có thể cần điều chỉnh tỷ lệ dựa trên hoàn cảnh thực tế.
Điều quan trọng hơn cả là hiểu rõ dòng tiền của bản thân, xác định thứ tự ưu tiên và tránh để các khoản chi tùy hứng ảnh hưởng đến nhu cầu thiết yếu. Một khoản tiết kiệm nhỏ nhưng được duy trì đều đặn cũng có ý nghĩa hơn việc đặt ra mục tiêu quá cao rồi nhanh chóng từ bỏ.
Từ câu chuyện của những người trẻ đang loay hoay với tiền sinh hoạt đến người đã chủ động thay đổi thói quen, có thể thấy quản lý chi tiêu là kỹ năng cần được rèn luyện qua những quyết định hằng ngày. Khi biết lập kế hoạch và chịu trách nhiệm với cách sử dụng tiền, người trẻ sẽ có thêm khả năng chủ động trước những khoản phát sinh, thay vì liên tục chờ đến ngày nhận lương tiếp theo để giải quyết áp lực tài chính.
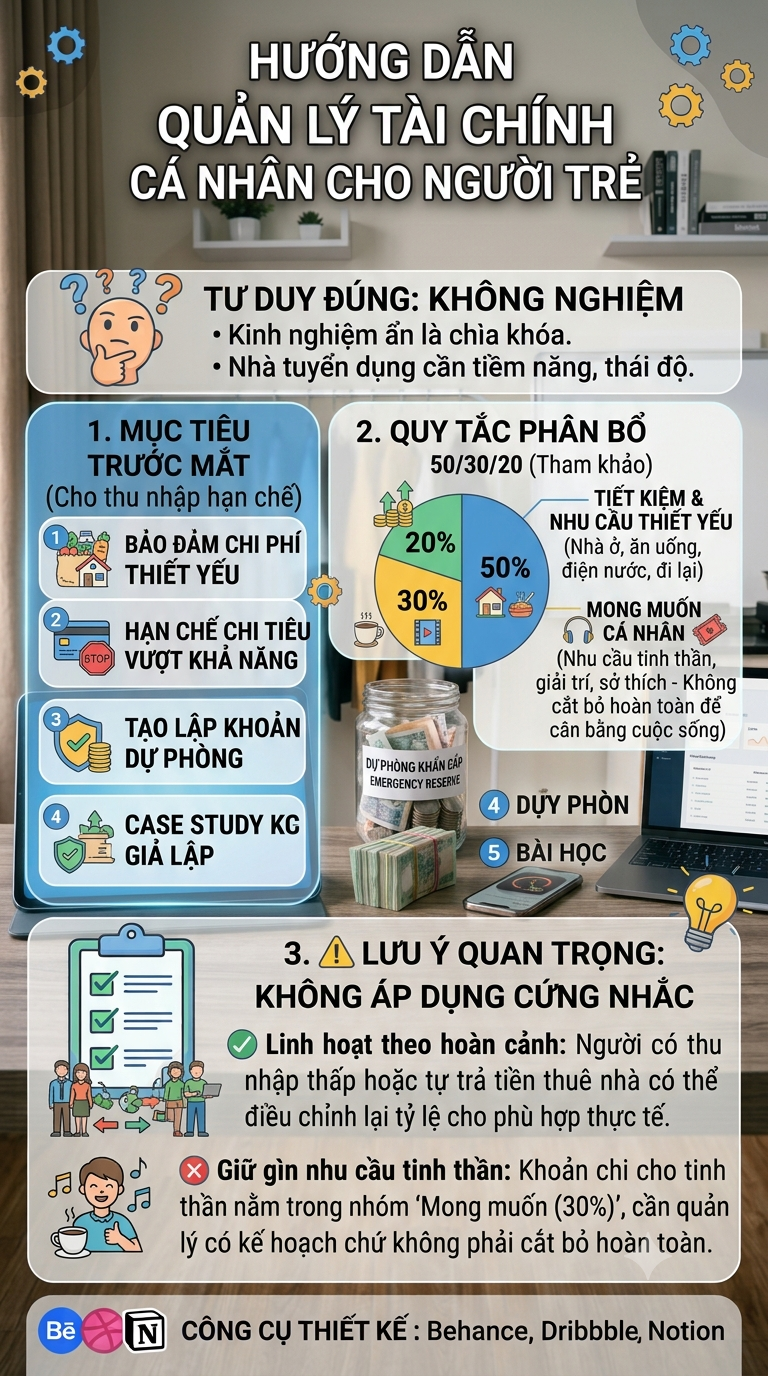
Hình ảnh được tạo bởi AI.